

Sabemos que a crise financeira global de 2007-2009, com a quebra de diversos bancos, expôs falhas significativas na governança corporativa e nos sistemas de controle interno das instituições financeiras, e foram exatamente estas falhas que contribuíram para a crise e ressaltaram a necessidade de reformas profundas para prevenir que algo assim se repita no futuro, pois, como sempre digo, os erros são para que lições sejam aprendidas para que nunca mais voltem a acontecer.
Por isso, para evitar algo assim, passou-se a dar mais atenção e trabalho nos desenhos e na implementação de sistemas de controle interno, com uma ênfase especial nas funções de auditoria interna.
Mas, infelizmente, muitas vezes estas lições são apenas aprendidas por empresas de segmentos regulados, como instituições financeiras, bancos e companhias de seguros, que percebem que os controles internos afetam diretamente a eficiência e a eficácia dos processos de governança corporativa.
Feita esta breve introdução, queria começar falando do tradicional modelo das três linhas de defesa, que tem sido utilizado para modelar a interação entre governança corporativa e sistemas de controle interno, onde divide as responsabilidades de controle e gestão de riscos em três camadas:
- Primeira Linha de Defesa: As unidades de negócios geradoras de receita são responsáveis pelos controles internos diários e pela gestão dos riscos inerentes às suas operações.
- Segunda Linha de Defesa: Funções de gestão de riscos e conformidade que monitoram e facilitam a implementação de práticas de gestão de riscos eficazes pelas unidades de negócios.
- Terceira Linha de Defesa: A função de auditoria interna que fornece garantia independente sobre a eficácia dos controles internos e da gestão de riscos.
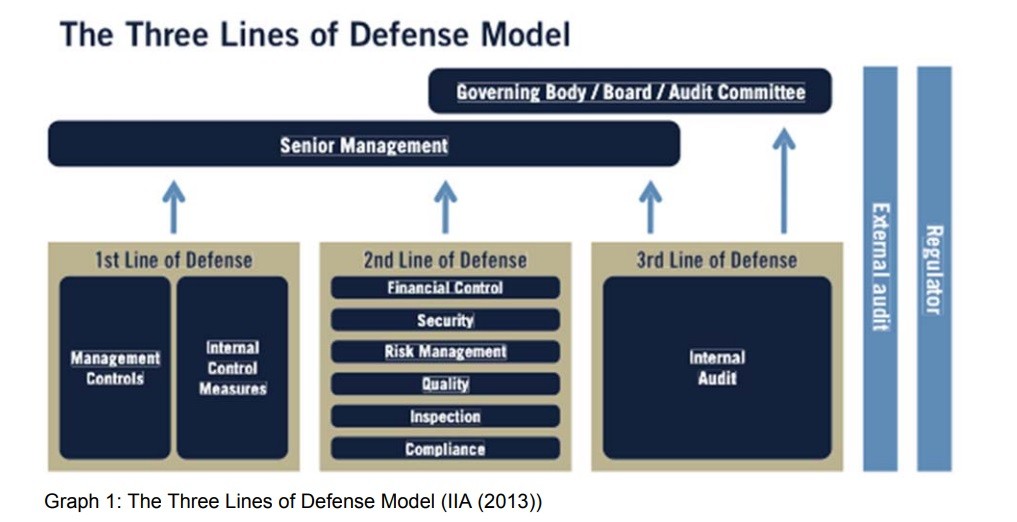
Mas, embora amplamente adotado, mesmo que de forma sem perceber, o modelo das três linhas de defesa apresenta fragilidades significativas, que foram evidenciadas por escândalos bancários e perdas financeiras substanciais, onde algumas das principais fraquezas podemos dizer que são:
- Incentivos Mal Alinhados: As unidades de negócios, focadas na geração de receita, podem negligenciar os controles de risco. E aí está a Sadia ou as Americanas para mostrar isto.
- Falta de Independência: As funções de gestão de riscos e conformidade podem não ser suficientemente independentes das unidades de negócios.
- Falta de Habilidades e Expertise: As funções de segunda linha podem carecer de habilidades e expertise para desafiar eficazmente as práticas das unidades de negócios.
- Avaliações de Risco Inadequadas: As avaliações de risco realizadas pela auditoria interna podem ser inadequadas ou subjetivas.
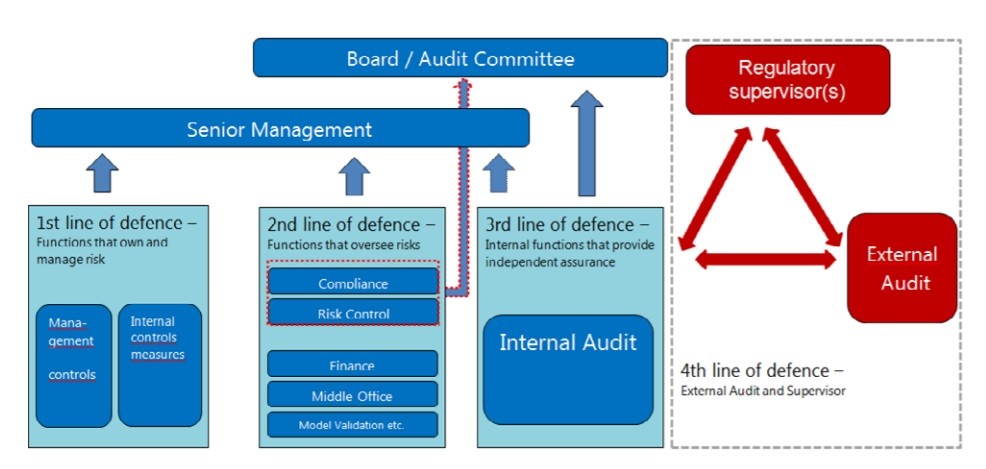
Então, para tentar resolver essas deficiências, surge a ideia de um modelo aprimorado de quatro linhas de defesa, que vou tentar detalhar aqui especificamente para instituições financeiras, mas que acredito que possa ser levado para outros segmentos.
A diferença é que este modelo inclui uma quarta linha de defesa, que envolve supervisores e auditores externos, que formalmente, fora da empresa, desempenham um papel vital na estrutura organizacional do sistema de controle interno.
A quarta linha de defesa consiste em supervisores e auditores externos, que proporcionam uma camada adicional de controle e garantia, que visa melhorar a eficácia dos sistemas de controle, como:
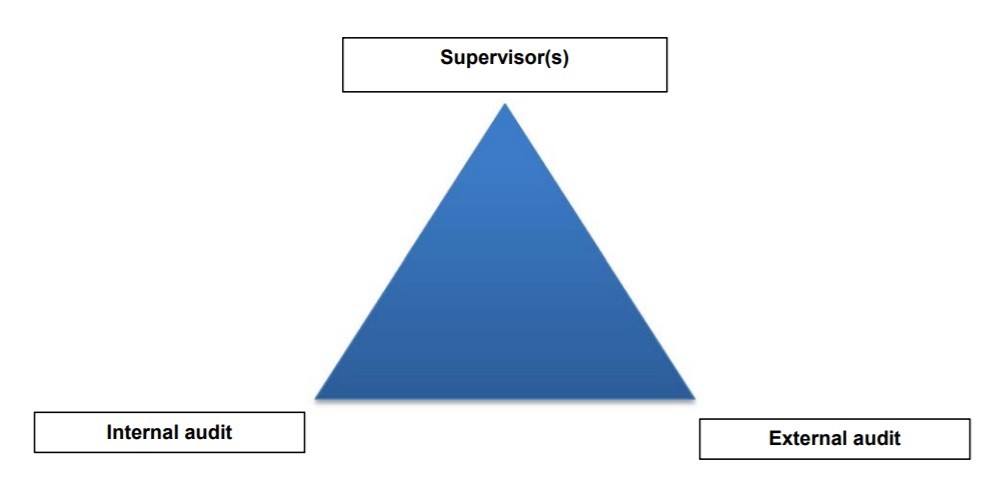
- Fortalecer a Interação: Promover uma relação triangular entre auditores internos, supervisores e auditores externos.
- Responsabilidades e Relações Novas: Estabelecer novas responsabilidades e relações que melhoram os sistemas de controle e mitigam os riscos de fluxos inadequados de informação.
A relação entre auditores externos e supervisores é aqui bem importante para a eficácia do modelo de quatro linhas de defesa, pois os auditores externos revisam de forma independente as demonstrações financeiras para garantir que estão livres de distorções materiais e são preparadas de acordo com um arcabouço financeiro apropriado. Assim, a opinião dos auditores é altamente relevante para a credibilidade das demonstrações financeiras e para a solidez financeira da instituição.
Já os supervisores, por sua vez, têm responsabilidades um pouco mais amplas, incluindo a autorização de bancos, supervisão contínua, conformidade com as leis e ações corretivas tempestivas.
De qualquer forma, a interação entre auditores externos e supervisores pode melhorar a eficácia da supervisão, especialmente quando os auditores fornecem informações que os supervisores podem não acessar diretamente.
Já a relação entre auditores internos e supervisores também é importante, pois os supervisores têm sempre reclamado e colocado suas preocupações sobre a falta de gestão eficaz de riscos e auditoria interna. Assim, neste sentido, o modelo de quatro linhas de defesa promove uma cooperação mais estreita, onde os supervisores se beneficiam do trabalho dos auditores internos para fortalecer a supervisão e garantir uma abordagem proativa e baseada em resultados.
Uma relação mais estreita entre auditores internos, supervisores e auditores externos proporciona vários benefícios, como:
- Melhoria das Ferramentas de Supervisão: Supervisores podem utilizar as informações dos auditores internos para melhorar suas ferramentas e métodos de supervisão.
- Aprimoramento da Supervisão: Supervisores melhor informados podem garantir a estabilidade do mercado de forma mais eficaz.
- Reforço da Confiança Pública: Aumenta a credibilidade do setor financeiro ao fortalecer a confiança pública na governança das instituições financeiras.
Para implementar efetivamente o modelo das quatro linhas de defesa é necessário:
- Estabelecer Procedimentos Claros de Informação: Definir categorias de informação, procedimentos para obtenção de documentos e regras para a liberação de informações confidenciais.
- Promover a Comunicação Efetiva: Garantir que a comunicação entre auditores internos, externos e supervisores seja eficiente e reduza as assimetrias de informação.
Acho que, como podemos ver, este modelo "estendido" das quatro linhas de defesa representa um avanço significativo em relação ao modelo tradicional, especialmente para instituições financeiras, pois, ao incluir supervisores e auditores externos como uma quarta linha de defesa, o modelo aprimora a eficácia dos sistemas de controle interno, fortalece a governança corporativa e mitiga os riscos inerentes ao setor financeiro. A implementação bem-sucedida deste modelo depende de uma comunicação eficaz e de um entendimento claro das responsabilidades de cada ator envolvido.
Disponibilização digital: Okai.



