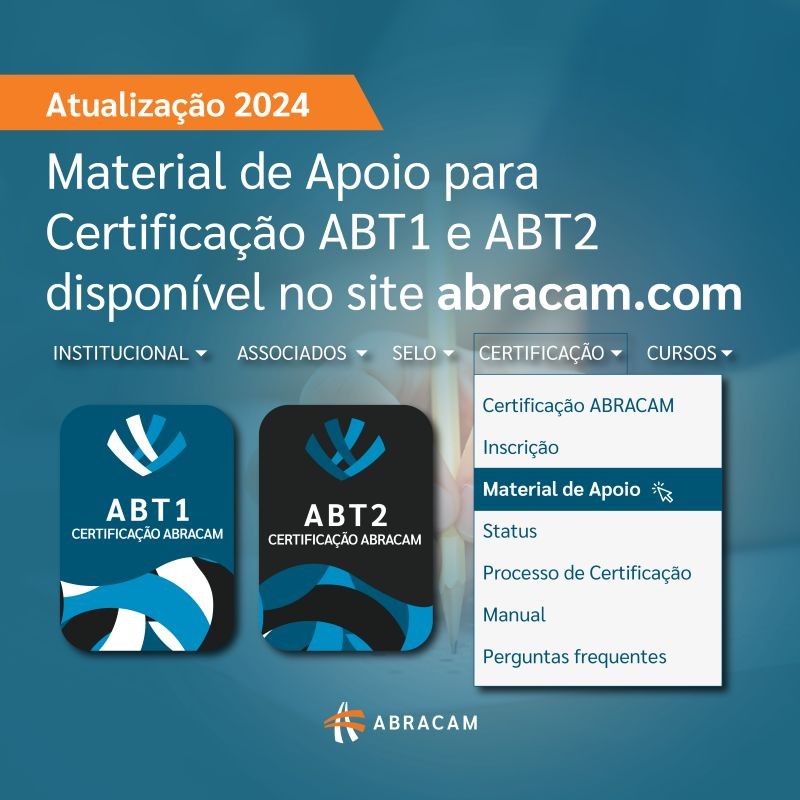
Queria comentar sobre a certificação ABT1 e ABT2 da ABRACAM - Associação Brasileira de Câmbio que é um reconhecimento formal que atesta o conhecimento e a competência dos profissionais que atuam no mercado de câmbio no Brasil, e está dividida em dois níveis: ABT1 e ABT2, cada um direcionado a diferentes níveis de responsabilidade dentro das instituições financeiras.
A certificação ABT1 é voltada para profissionais que trabalham diretamente nas áreas operacionais do mercado de câmbio, incluindo negociação com clientes, avaliação de riscos e controles internos. Já a certificação ABT2 é destinada a gestores e diretores dessas áreas, exigindo um nível mais elevado de conhecimento e compreensão das regulamentações e práticas do mercado de câmbio.
A certificação ABT1 e ABT2 serve para:
- Comprovar Conhecimento: Ela certifica que o profissional possui o conhecimento necessário sobre o Sistema Financeiro Nacional (SFN), legislação e normas de câmbio, e práticas de Prevenção à Lavagem de Dinheiro (PLD) e Financiamento ao Terrorismo (FT).
- Aprimorar Capacitação Profissional: Estimula o contínuo desenvolvimento profissional e atualização dos conhecimentos sobre regulamentações e melhores práticas do mercado.
- Valorização no Mercado de Trabalho: Proporciona uma vantagem competitiva no mercado de trabalho, sendo um diferencial importante para profissionais que buscam crescer na carreira dentro do setor financeiro.
- Reforçar a Conformidade: Demonstra o compromisso da instituição com a conformidade regulatória, o que é essencial para a mitigação de riscos operacionais e reputacionais.
Para obter a certificação ABT1 e ABT2, os candidatos devem:
- Passar no Exame de Certificação: Os candidatos precisam ser aprovados em um exame que abrange uma vasta gama de tópicos relevantes para o mercado de câmbio, incluindo o funcionamento do SFN, legislação e normas cambiais, e práticas de PLD/FT.
- Manter Atualização: A certificação requer que os profissionais se mantenham atualizados com as mudanças nas regulamentações e práticas do mercado. Isso pode incluir a participação em cursos de atualização e outras atividades de desenvolvimento profissional.
Algumas das vantagens de ter uma certificação como esta são:
- Reconhecimento Profissional: A certificação é um reconhecimento formal das habilidades e conhecimentos do profissional, validando sua capacidade de atuar no mercado de câmbio com competência.
- Maior Credibilidade: Profissionais certificados são vistos como mais confiáveis e competentes, tanto por empregadores quanto por clientes, o que pode abrir portas para novas oportunidades de carreira.
- Compliance e Mitigação de Riscos: Ter uma equipe certificada reforça a conformidade da instituição com as regulamentações vigentes, ajudando a mitigar riscos operacionais, legais e reputacionais.
- Desenvolvimento Contínuo: A certificação incentiva o aprendizado contínuo e a atualização profissional, garantindo que os profissionais estejam sempre preparados para enfrentar os desafios do mercado de câmbio.
Queria então comentar abaixo sobre alguns dos principais pontos exigidos no teste da certificação para ver se você está preparado com os conhecimentos necessários e que acho importante que saiba a respeito:
Noções Gerais sobre o Sistema Financeiro Nacional (SFN)
O Sistema Financeiro Nacional (SFN) é um complexo arcabouço que compreende diferentes segmentos com funções específicas na economia brasileira. Este sistema é composto por quatro principais tipos de mercado: mercado monetário, mercado de crédito, mercado de capitais e mercado de câmbio. O mercado monetário fornece à economia papel-moeda e moeda escritural, aquela depositada em conta corrente. O mercado de crédito, por sua vez, disponibiliza recursos para o consumo das pessoas em geral e para o funcionamento das empresas. O mercado de capitais permite que empresas em geral captem recursos de terceiros, compartilhando ganhos e riscos. Finalmente, o mercado de câmbio envolve a compra e venda de moedas estrangeiras.
Além desses segmentos, o SFN inclui o mercado de seguros privados e a previdência complementar. O mercado de seguros privados oferece serviços de proteção contra riscos, previdência complementar aberta, e contratos de capitalização, onde o contratante deposita valores que podem ser recebidos de volta com juros e concorrer a prêmios. A previdência complementar fechada é voltada aos funcionários de empresas e organizações, oferecendo planos de aposentadoria, poupança ou pensão para funcionários de empresas, servidores públicos e membros de associações ou entidades de classe.
Normas do Conselho Monetário Nacional e Banco Central do Brasil
Os órgãos normativos, como o Conselho Monetário Nacional (CMN), o Conselho Nacional de Seguros Privados (CNSP) e o Conselho Nacional de Previdência Complementar (CNPC), desempenham um papel importante na determinação das regras gerais para o funcionamento do SFN.
O CMN, composto pelo Ministro da Fazenda (seu presidente), o Ministro do Planejamento e Orçamento e o Presidente do Banco Central do Brasil, é responsável por formular a política da moeda e do crédito, visando a estabilidade monetária e o desenvolvimento econômico e social do país.
Já o CNSP regula a constituição, organização, funcionamento e fiscalização das entidades de seguros privados, enquanto o CNPC regula o regime de previdência operado por entidades fechadas de previdência complementar.
As entidades supervisoras como o Banco Central do Brasil (Bacen), a Comissão de Valores Mobiliários (CVM), a SUSEP - Superintendência de Seguros Privados e a PREVIC - Superintendência Nacional de Previdência Complementar, garantem que as regras definidas pelos órgãos normativos sejam seguidas.
O BCB, criado pela Lei 4.595 de 31 de dezembro de 1964, é o principal executor das orientações do CMN e responsável por manter a estabilidade da moeda, assegurar a solidez do sistema financeiro, ser o detentor das reservas internacionais do país e gerenciar o meio circulante.
A CVM, criada em 07/12/1976 pela Lei 6.385, fiscaliza, normatiza, disciplina e desenvolve o mercado de valores mobiliários no Brasil.
A Susep controla e fiscaliza os mercados de seguro, previdência privada aberta, capitalização e resseguro, enquanto a Previc fiscaliza e supervisiona as entidades fechadas de previdência complementar.
Os operadores do SFN incluem instituições bancárias e não bancárias que atuam como intermediários financeiros, como bancos, caixas econômicas, corretoras de câmbio, corretoras e distribuidoras de valores mobiliários, cooperativas de crédito, administradoras de consórcios, instituições de pagamento, bolsas de valores e de mercadorias e futuros. O Banco Central do Brasil desempenha um papel essencial ao supervisionar essas instituições, assegurando que sigam as normas e regulamentações estabelecidas.
A hierarquia das normas do Conselho Monetário Nacional e do Banco Central do Brasil foi reorganizada para simplificar o arcabouço regulatório e aumentar a transparência. As Resoluções CMN traduzem decisões do Conselho Monetário Nacional e são assinadas pelo Presidente do Banco Central do Brasil. As Resoluções BCB traduzem decisões da Diretoria Colegiada do Banco Central, enquanto as Instruções Normativas regulamentam essas resoluções. Portarias BCB esclarecem dúvidas e prestam informações operacionais ao SFN. Normas Conjuntas traduzem decisões conjuntas nos mesmos níveis descritos acima.
As normas do CMN e do BCB foram reorganizadas para simplificar o arcabouço regulatório e aumentar a transparência:
Resoluções CMN: Decisões do CMN, assinadas pelo Presidente do BCB.
Resoluções BCB: Decisões da Diretoria Colegiada do BCB.
Instruções Normativas: Regulamentam as Resoluções BCB.
Portarias BCB: Esclarecem dúvidas e prestam informações operacionais ao SFN.
Normas Conjuntas: Decisões conjuntas dos órgãos descritos acima.
Sigilo Bancário:
O sigilo bancário é regulamentado pela Lei Complementar nº 105, de 10 de janeiro de 2001, que estabelece que as instituições financeiras devem manter sigilo sobre suas operações ativas, passivas e serviços prestados. A quebra de sigilo pode ocorrer em situações específicas, como troca de informações entre instituições financeiras para fins cadastrais, comunicação de ilícitos às autoridades competentes, e quando autorizado judicialmente para apuração de ilícitos, incluindo terrorismo, tráfico de drogas, contrabando, extorsão mediante sequestro, crimes contra o SFN, lavagem de dinheiro e crimes praticados por organizações criminosas.
Crimes Contra o SFN:
A Lei 7.492, de 16 de junho de 1986, tipifica crimes contra o SFN, incluindo operar instituição financeira sem autorização, atribuir-se falsa identidade para operações de câmbio, e efetuar operação de câmbio não autorizada para promover evasão de divisas. Esses crimes estão sujeitos a penas de reclusão e multa.
Operar instituição financeira sem autorização (art. 16).
Atribuir-se falsa identidade para operações de câmbio (art. 21).
Efetuar operação de câmbio não autorizada para promover evasão de divisas (art. 22).
Conceitos Sobre Câmbio:
No que tange aos conceitos sobre câmbio, as transações de câmbio sacado são liquidadas mediante débitos e créditos em contas em moeda estrangeira mantidas em instituições financeiras no exterior. As operações de câmbio manual envolvem a entrega direta da moeda estrangeira pelo vendedor ao comprador, podendo ser em espécie ou cheques de viagem. A fundamentação econômica é um princípio importante, significando que qualquer operação no mercado de câmbio deve ter lastro em operação real e consistente, evitando dissimulações ou planejamentos financeiros fictícios. As transferências unilaterais, como manutenção de residentes e doações, não têm contrapartida em prestação de serviços ou aquisição de produtos. Já os gastos de viagens no exterior referem-se a despesas pessoais relacionadas a viagens, como transporte, hotéis e lazer.
Legislação Cambial:
A Lei 14.286, de 29 de dezembro de 2021, dispõe sobre o mercado de câmbio brasileiro, o capital brasileiro no exterior, o capital estrangeiro no país e a prestação de informações ao BCB.
Esta lei permite que as operações no mercado de câmbio sejam realizadas livremente por instituições autorizadas, com taxas de câmbio pactuadas livremente. O Banco Central regulamenta e monitora os capitais brasileiros no exterior e os capitais estrangeiros no Brasil, exigindo informações necessárias para a compilação de estatísticas macroeconômicas oficiais, garantindo sigilo sobre informações individuais.
Mercado de Câmbio: Operações realizadas por instituições autorizadas, com taxas de câmbio livremente pactuadas.
Capitais Brasileiros no Exterior e Capitais Estrangeiros no País: Regulamentação e monitoramento pelo BCB, com tratamento jurídico idêntico ao capital nacional.
Informações para Compilação de Estatísticas Macroeconômicas: O BCB pode requisitar informações necessárias para estatísticas oficiais, garantindo sigilo sobre informações individuais.
Compensação Privada de Créditos: Autorizada em situações específicas regulamentadas pelo BCB.
Normas Cambiais:
A Resolução CMN nº 5.042, de 25 de novembro de 2022, estabelece diretrizes para operações no mercado de câmbio, incluindo princípios de competição, eficiência, inclusão financeira, integridade e segurança das operações.
A resolução prevê a livre pactuação da taxa de câmbio e a adequação de produtos e serviços às necessidades dos clientes, além do cumprimento da legislação e regulamentação do Banco Central do Brasil.
Livre Pactuação da Taxa de Câmbio: Sem limitação de valor.
Adequação de Produtos e Serviços: Atendendo às necessidades dos clientes.
Cumprimento da Legislação e Regulamentação: Incluindo prevenção de ilícitos e supervisão de instituições autorizadas.
Correspondentes Cambiais:
Os correspondentes cambiais desempenham um papel vital no Sistema Financeiro Nacional, especialmente no mercado de câmbio. Eles atuam como intermediários entre os clientes e as instituições financeiras autorizadas a operar no mercado de câmbio, facilitando a execução de operações cambiais em nome dessas instituições. A função dos correspondentes cambiais é crucial para ampliar o alcance dos serviços cambiais, especialmente em regiões onde a presença física das instituições financeiras é limitada.
Os correspondentes cambiais são entidades contratadas por instituições financeiras para realizar, em nome destas, diversas operações relacionadas ao mercado de câmbio. Essas operações incluem:
Compra e Venda de Moeda Estrangeira: Realizam a negociação de compra e venda de moedas estrangeiras, facilitando o acesso dos clientes a serviços de câmbio.
Transferências Internacionais: Executam ordens de pagamento e transferência de recursos para o exterior, bem como recebimentos do exterior.
Operações de Câmbio Comercial: Facilitam operações relacionadas ao comércio exterior, como pagamentos de importações e recebimentos de exportações.
Remessas de Pequenos Valores: Atendem às necessidades de clientes que precisam realizar pequenas remessas de valores para o exterior, como envio de recursos para familiares ou amigos.
A atuação dos correspondentes cambiais é regulamentada e supervisionada pelo Bacen, e para operar como correspondente cambial, a entidade deve ser autorizada e cumprir uma série de requisitos regulamentares que garantem a segurança e a transparência das operações, como:
Qualificação e Treinamento: Os correspondentes cambiais devem garantir que seus funcionários estejam devidamente qualificados e treinados para executar operações cambiais de acordo com as normas vigentes.
Identificação e Cadastro de Clientes: Devem implementar procedimentos rigorosos de identificação e cadastro de clientes (Know Your Customer - KYC) para prevenir fraudes e atividades ilícitas.
Compliance com Normas de PLD/FTP: Precisam adotar medidas de conformidade com as regulamentações de prevenção à lavagem de dinheiro, financiamento ao terrorismo e proliferação de armas de destruição em massa.
Prevenção à Lavagem de Dinheiro (PLD):
A prevenção à lavagem de dinheiro, ao financiamento do terrorismo e à proliferação de armas de destruição em massa (PLD/FTP) é um componente crítico das práticas de compliance no mercado financeiro. Essas medidas visam proteger a integridade do sistema financeiro, evitando que ele seja utilizado para atividades ilícitas.
A legislação de PLD/FTP no Brasil é robusta e abrange uma série de leis e regulamentações que estabelecem as obrigações das instituições financeiras e seus correspondentes. As principais legislações incluem:
Lei nº 9.613, de 3 de março de 1998: Dispõe sobre os crimes de lavagem de dinheiro e ocultação de bens, direitos e valores. Estabelece medidas para a prevenção e combate à lavagem de dinheiro.
Lei nº 13.260, de 16 de março de 2016: Define o terrorismo, dispõe sobre o procedimento investigatório e de julgamento, além de prever medidas de cooperação internacional e de prevenção ao financiamento do terrorismo.
Conceitos e Abordagens sobre PLD:
Lavagem de Dinheiro: Processo pelo qual criminosos tentam ocultar a origem ilícita de ativos financeiros para fazê-los parecer legítimos. Este processo geralmente envolve várias etapas, incluindo colocação, estratificação e integração.
Financiamento ao Terrorismo: Envolve a provisão de fundos para apoiar atos terroristas ou organizações terroristas. Diferente da lavagem de dinheiro, onde o objetivo é ocultar a origem dos fundos, o financiamento ao terrorismo pode envolver fundos de origem legal ou ilegal.
Proliferação de Armas de Destruição em Massa: Refere-se ao fornecimento de materiais, equipamentos, tecnologias ou know-how que contribuam para a fabricação, uso ou distribuição de armas nucleares, químicas ou biológicas.
Normas de PLD/FTP do Banco Central do Brasil:
O Banco Central do Brasil estabelece normas específicas para a prevenção de PLD/FTP, exigindo que as instituições financeiras adotem uma série de medidas e controles internos:
Identificação e Conhecimento do Cliente (KYC): Implementação de políticas rigorosas para a identificação e verificação da identidade dos clientes, incluindo a coleta de informações detalhadas sobre o perfil e a atividade econômica dos clientes.
Monitoramento de Transações: Utilização de sistemas de monitoramento para detectar e reportar atividades suspeitas, com base em critérios predefinidos e análise de padrões de comportamento.
Relatórios de Operações Suspeitas: Obrigação de reportar ao Conselho de Controle de Atividades Financeiras (COAF) qualquer transação ou atividade que levante suspeitas de envolvimento em lavagem de dinheiro ou financiamento ao terrorismo.
Treinamento e Capacitação: Instituições financeiras devem fornecer treinamento contínuo a seus funcionários sobre as normas de PLD/FTP, capacitando-os a identificar e lidar com atividades suspeitas.
Avaliação de Riscos: Realização de avaliações periódicas de riscos para identificar áreas de vulnerabilidade e implementar medidas de mitigação adequadas.
Auditorias Internas: Realização de auditorias internas regulares para garantir que os controles de PLD/FTP estejam sendo aplicados de forma eficaz.
Referências Bibliográficas e Links:
Tem ainda o material de apoio em que são fornecidas referências e links para aprofundamento dos temas abordados, bem como exercícios de fixação do conteúdo, fundamentais para a preparação para as certificações ABT1 e ABT2.
Documento organizado pela Okai.